
 Նոր ներկայացված նախագծով վերջապես ֆիքսվել են
 Թեպետ նման կարգավորման անհրաժեշտության մասին բազմիցս եմ բարձրաձայնել, սակայն առաջարկված շեմերը այնքան նվազ են, որ փաստացի չեն փոփոխելու համակարգի բեռնվածությունը և չեն ապահովելու հայտարարագրողների ցանկի իրական բեռնաթափում։
 Սա մոտեցում է, որը լուծման իմիտացիա է, ոչ թե լուծում։Նախագծում ամրացված շեմերը
 Նվիրատվությամբ կամ ժառանգությամբ ստացվող գույք/գումար — մինչև 300,000 դրամՈչ առևտրային կազմակերպություններից անհատույց ստացվող ակտիվներ, աշխատանքներ, ծառայություններ — մինչև 300,000 դրամԸնտանիքի անդամ չհամարվող անձանցից ստացվող փոխառություններ — մինչև 5 մլն դրամԸնտանիքի անդամի մահվան դեպքով միանվագ օգնություն — մինչև 300,000 դրամեվ այլ դեպքերՀայտարարագրման ոչ ենթակա եկամուտների ցանկում ներառվել են նաև՝Գործուղման ծախսերի փոխհատուցման վճարները՝ նորմերի շրջանակներումԿամավոր աշխատանքի դիմաց փոխհատուցումներՎարկային միջոցների ստացումներըՄիջազգային մրցույթներում հաղթած մարզիկների և մարզիչների մրցանակներՊետական պարգևներեւ այլ դեպքերԱյս նախագիծը, եթե ընդունվի ներկայիս տեսքով, կպահպանի նույն համակարգային բացերն ու ակնհայտ անհամաչափությունները։Հայտարարագրման արտաբեռնման քաղաքական նպատակն այսպես չի իրականացվի,
 Հասարակ քաղաքացին շարունակելու է բարդ և երբեմն անհասկանալի գործընթացի առաջ կանգնել,Իսկ վերահսկող մարմինները չեն ստանա ակնկալվող պարզեցված գործառույթներ և տեղեկություններ։Այս ամենը նշանակում է, որ մեր օրենսդրությունը կրկին գնում է «փոքր շտկումների» ճանապարհով, մինչդեռ անհրաժեշտ է հստակ, համարձակ և համակարգային վերանայում, որը նախաձեռնությունն ի վերջո կվերածի արդյունավետ գործիքակազմի, ոչ թե հերթական ամբիոնային հայտարարության։
ՍԵՅՖ ԻՆՎԵՍԹ ՍՊԸ
Հետևեք մեզ սոցցանցերում՝
ՀՀ կառավարությունը նոր որոշմամբ լրացումներ է կատարել ֆիզիկական անձանց սոցիալական ծախսերի գումարները եկամտային հարկից փոխհատուցելու կարգում։
Փոփոխությունները սահմանում են հարկային գործակալների կողմից տեղեկատվության ներկայացման ժամկետները, դիմում-հայտարարության նոր ձևաչափը, ինչպես նաև առանձին խմբի աշխատակիցների համար սոցիալական ծախսերի փոխհատուցումը գործատուի միջոցով՝ աշխատավարձի հետ վճարելու հատուկ մեխանիզմները։
Եկամտային հարկի հաշվարկների, եկամուտների հայտարարագրման և սոցիալական ծախսերի փոխհատուցման գործընթացները ճիշտ ու անսխալ կազմակերպելու համար դիմե՛ք «Սեյֆ Ինվեսթ»-ի մասնագետներին։
«Սեյֆ Ինվեսթ» ՍՊԸ՝ մենք ավելացնում ենք ձեր բիզնեսի արժեքը: 098 22 11 62 | 010 52 38 49
 ք․ Երևան, Թումանյան 1 ք․ Երևան, Հ․ Հակոբյան 2
 https://safeinvest.am
 Telegram: t.me/safeinvestacc
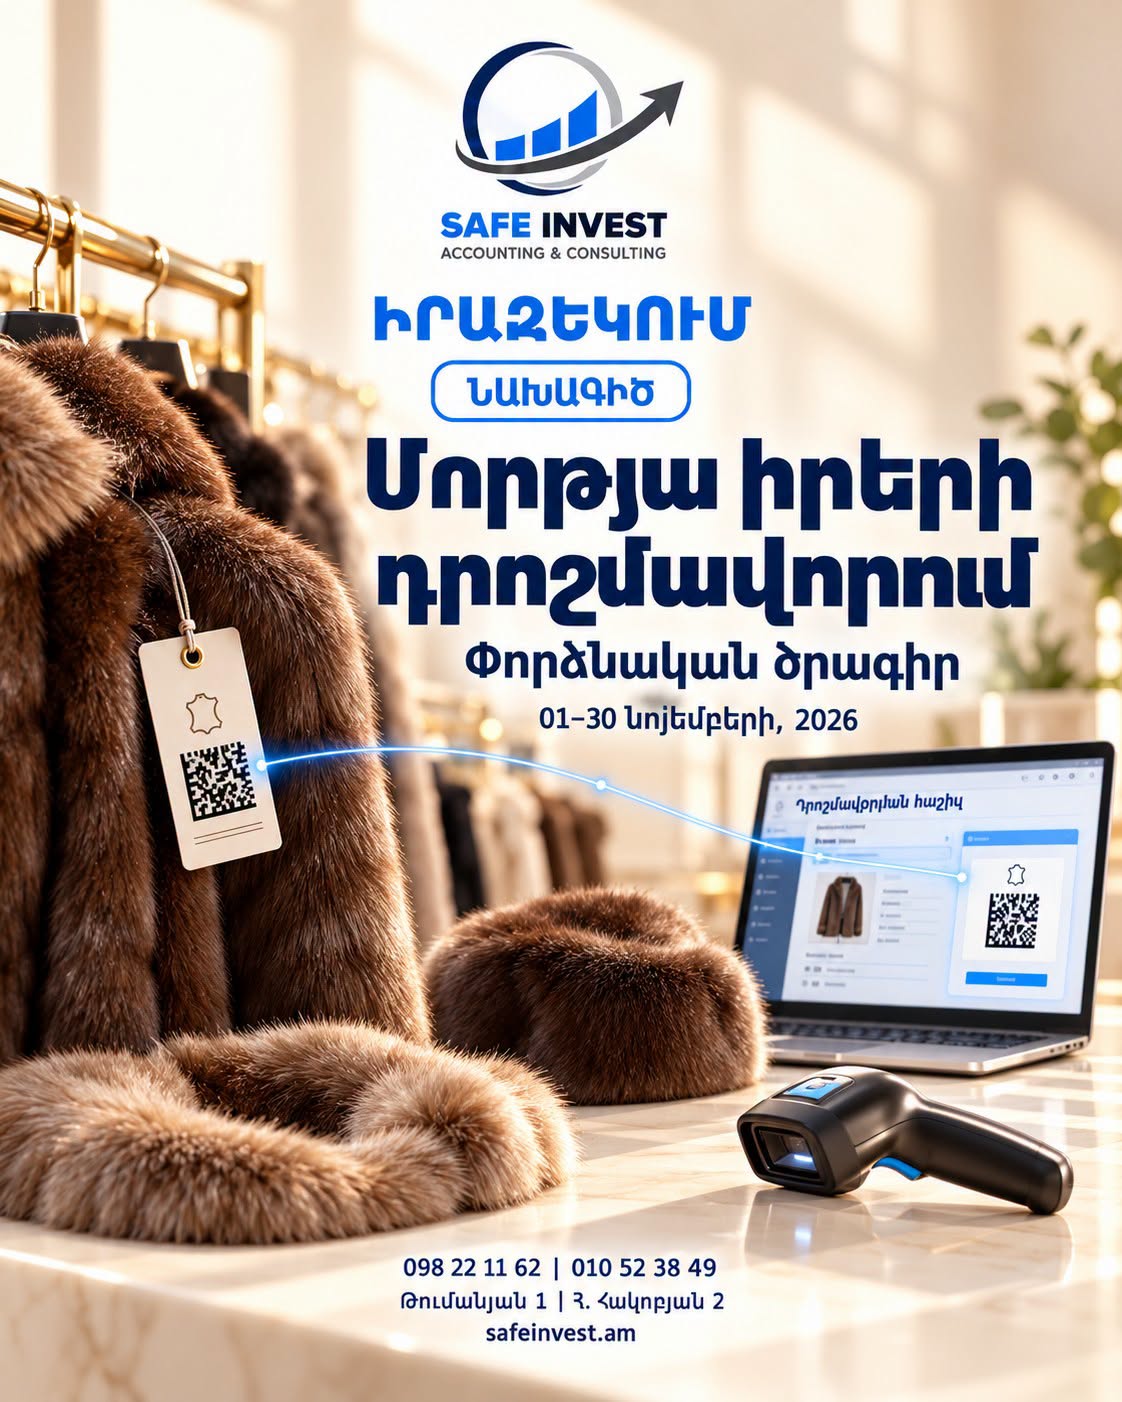
ՀՀ կառավարությունում շրջանառվում է նոր որոշման նախագիծ, որով նախատեսվում է մեկնարկել բնական մորթուց հագուստի և պարագաների նույնականացման նշաններով դրոշմավորման փորձնական (պիլոտային) ծրագիր։ Ի՞նչ է սպասվում.
 Ժամկետները՝ Փորձնական ծրագիրը նախատեսվում է իրականացնել 2026թ. նոյեմբերի 1-ից 30-ը ներառյալ՝ ՊԵԿ-ի և «Ի-ՄԱՐԿ» ընկերության համատեղ ուժերով։
 Ապրանքախումբը՝ Բնական մորթուց վերնահագուստ, հագուստի պարագաներ (մուշտակներ, օձիքներ, գլխարկներ և այլն)՝ ԱՏԳ ԱԱ 4303 ծածկագրերով։
 Ինչո՞ւ է սա կարևոր.
Փորձնական փուլի ավարտից հետո այս ապրանքախմբերի համար դրոշմավորումը կարող է դառնալ պարտադիր։ Պիլոտային ծրագիրը լավ հնարավորություն է ոլորտի ներկայացուցիչների համար նախապես ծանոթանալու համակարգին, տեխնիկական պահանջներին և անցումը կատարելու առանց խնդիրների։ Հետևե՛ք օրենսդրական նորություններին «Սեյֆ Ինվեսթ»-ի հետ։ Կապ մեզ հետ՝
 098 22 11 62 |
 010 52 38 49 ք․ Երևան, Թումանյան 1 | ք․ Երևան, Հ․ Հակոբյան 2 https://safeinvest.am
 Telegram: t.me/safeinvestacc
«Սեյֆ Ինվեսթ» ՍՊԸ՝ մենք ավելացնում ենք ձեր բիզնեսի արժեքը: 098 22 11 62 | 010 52 38 49 ք․ Երևան, Թումանյան 1 ք․ Երևան, Հ․ Հակոբյան 2 https://safeinvest.am Telegram: t.me/safeinvestacc