

 Առաջարկվում է շրջանառության հարկի դրույքաչափի նվազեցում 2.5 անգամ՝ 5 տոկոսի փոխարեն սահմանելով 2 տոկոս, մասնագիտական աշխատանք կատարող անձնակազմին վճարվող աշխատավարձի 200 տոկոսի չափով շահութահարկով հարկման նպատակով համախառն եկամուտը հավելյալ նվազեցնելու հնարավորության նախատեսում, բայց ոչ ավելի, քան հաշվարկված հարկման բազայի 50 տոկոսը: Առաջարկվում է նաև հարկային տարվա ընթացքում մինչև 30 (ներառյալ) աշխատողների միջին ցուցակային թիվ հայտարարագրած տնտեսավարող սուբյեկտների ստացած նպատակային դրամական միջոցների շահութահարկով հարկման նպատակով համախառն եկամուտ ճանաչելու կանոնների վերանայում, այն տրամաբանությամբ, որ այդ դրամական միջոցները եկամուտ ճանաչվեն ոչ թե այն հարկային տարվա ընթացքում, որում ստացվել են, այլ այն հարկային տարվա ընթացքում, որում այդ դրամական միջոցները կամ այդ դրամական միջոցներով ձեռք բերված, կառուցված, ստեղծված կամ մշակված ակտիվները ճանաչվում են որպես ծախս կամ կորուստ:Օրինագծերով առաջարկվում է սահմանել՝ գիտական հետազոտությունների և փորձարարական մշակումների աշխատանքներում ներգրավված մասնագիտական անձնակազմին վճարվող աշխատավարձի և դրան հավասարեցված եկամուտների մասով եկամտային հարկի դրույքաչափի կիսով չափ նվազեցում՝ 20-ից 10 տոկոս, մասնագիտական աշխատանք կատարող անձնակազմին վճարվող աշխատավարձի 200 տոկոսի չափով շահութահարկով հարկման նպատակով համախառն եկամուտը հավելյալ նվազեցնելու հնարավորության նախատեսում, բայց ոչ ավելի, քան հաշվարկված հարկման բազայի 50 տոկոսը:Բյուջետային աջակցության մասով նախագծերով, մասնավորապես, առաջարկվում է սահմանել, որ ՏՏ ոլորտում ընդգրկված կազմակերպություններին կամ անհատ ձեռնարկատերերին տրամադրվում է՝ ներգրավված վարձու աշխատող հանդիսացող՝ աշխատանքային միգրանտների աշխատավարձի և դրան հավասարեցված այլ վճարումների գծով հաշվարկված եկամտային հարկի գումարի 50%-ի չափով աջակցություն, ներգրավված նոր վարձու աշխատողների աշխատավարձի և դրան հավասարեցված այլ վճարումների գծով հաշվարկված եկամտային հարկի գումարի 100%-ի չափով աջակցություն, եթե աշխատողների թիվը չի գերազանցում 30-ը, և եկամտային հարկի գումարի 50%-ի չափով աջակցություն, եթե աշխատողների թիվը 31 և ավելի է, կադրերի պատրաստման և վերապատրաստման գծով կատարված ծախսերի (մինչև 31 աշխատող ունեցող սուբյեկտների դեպքում նաև այդ նպատակով կատարված գործուղման ծախսերի) փոխհատուցման նպատակով վարձու աշխատողների աշխատավարձի և դրան հավասարեցված այլ վճարումների գծով հաշվարկված եկամտային հարկի գումարի 50%-ի չափով աջակցություն, եթե աշխատողների թիվը չի գերազանցում 30-ը և եկամտային հարկի գումարի 25%-ի չափով աջակցություն, եթե աշխատողների թիվը 31 և ավելի է։Նախագծերով նախատեսված աջակցությունները տրամադրվելու են հարկման ընդհանուր համակարգում և շրջանառության հարկի համակարգում գործող կազմակերպություններին և անհատ ձեռնարկատերերին՝ 2025 թվականի հունվարի 1-ից մինչև 2032 թվականի հունվարի 1-ը ընկած ժամանակահատվածի համար:
 098221162
 010523849
 ք․Երևան,Թումանյան 1ք․Երևան, Հ․ Հակոբյան 2
ՍԵՅՖ ԻՆՎԵՍԹ ՍՊԸ
Հետևեք մեզ սոցցանցերում՝
ՀՀ կառավարությունը նոր որոշմամբ լրացումներ է կատարել ֆիզիկական անձանց սոցիալական ծախսերի գումարները եկամտային հարկից փոխհատուցելու կարգում։
Փոփոխությունները սահմանում են հարկային գործակալների կողմից տեղեկատվության ներկայացման ժամկետները, դիմում-հայտարարության նոր ձևաչափը, ինչպես նաև առանձին խմբի աշխատակիցների համար սոցիալական ծախսերի փոխհատուցումը գործատուի միջոցով՝ աշխատավարձի հետ վճարելու հատուկ մեխանիզմները։
Եկամտային հարկի հաշվարկների, եկամուտների հայտարարագրման և սոցիալական ծախսերի փոխհատուցման գործընթացները ճիշտ ու անսխալ կազմակերպելու համար դիմե՛ք «Սեյֆ Ինվեսթ»-ի մասնագետներին։
«Սեյֆ Ինվեսթ» ՍՊԸ՝ մենք ավելացնում ենք ձեր բիզնեսի արժեքը: 098 22 11 62 | 010 52 38 49 ք․ Երևան, Թումանյան 1 ք․ Երևան, Հ․ Հակոբյան 2 https://safeinvest.am
 Telegram: t.me/safeinvestacc
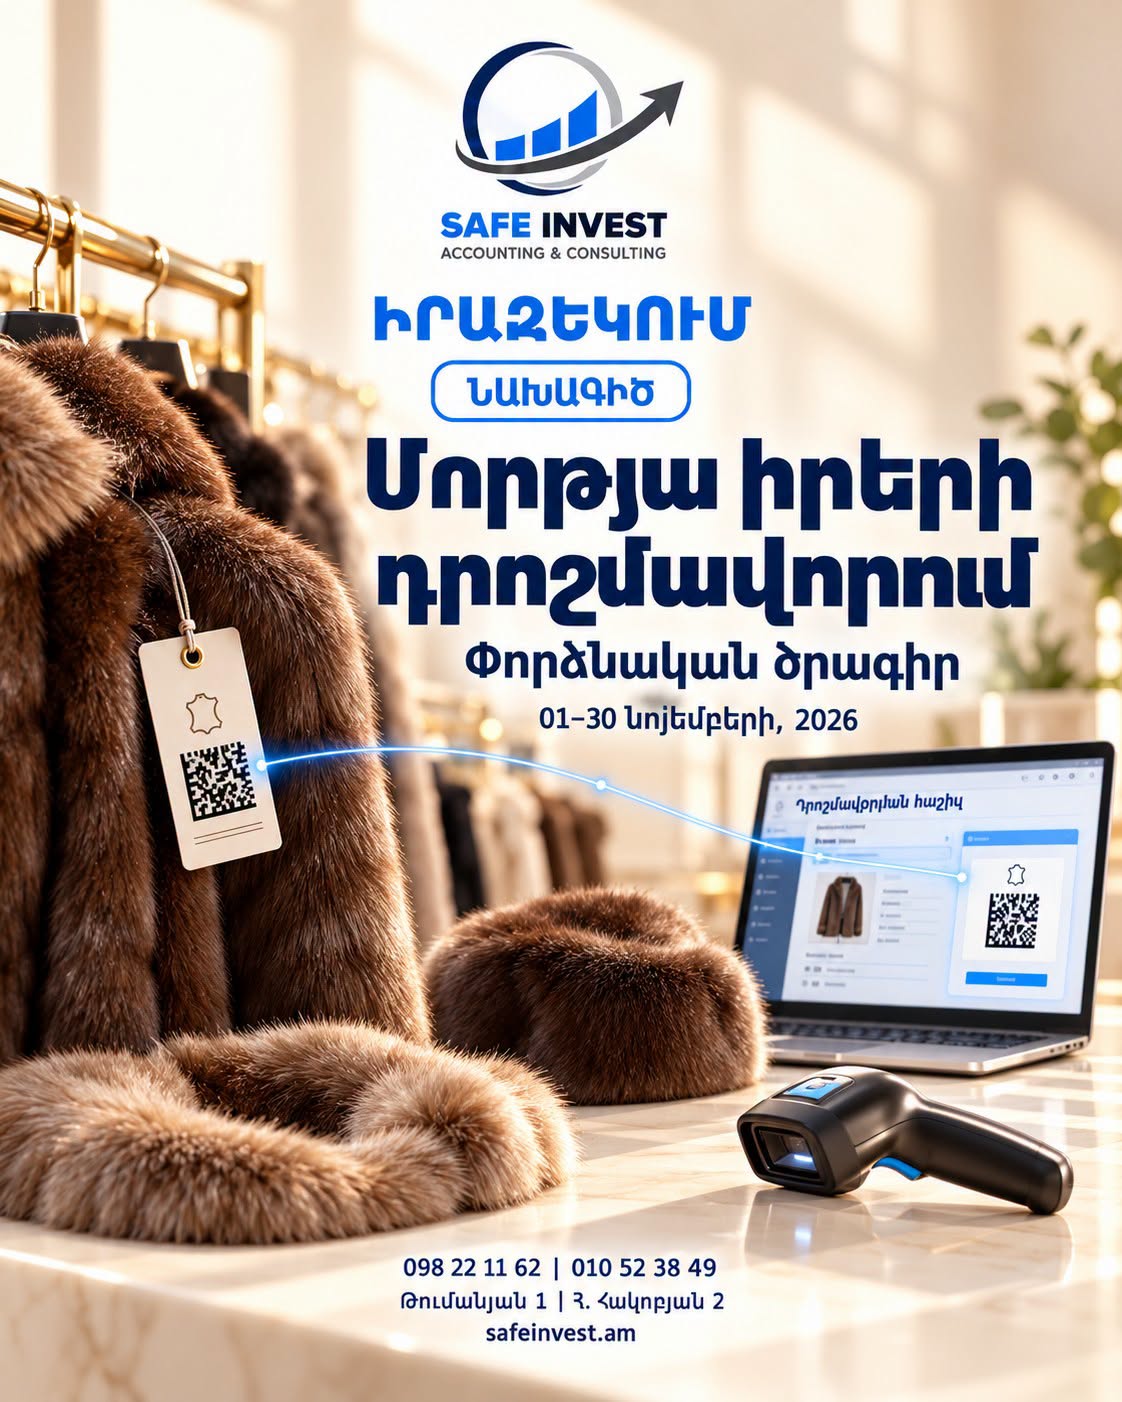
ՀՀ կառավարությունում շրջանառվում է նոր որոշման նախագիծ, որով նախատեսվում է մեկնարկել բնական մորթուց հագուստի և պարագաների նույնականացման նշաններով դրոշմավորման փորձնական (պիլոտային) ծրագիր։ Ի՞նչ է սպասվում.
 Ժամկետները՝ Փորձնական ծրագիրը նախատեսվում է իրականացնել 2026թ. նոյեմբերի 1-ից 30-ը ներառյալ՝ ՊԵԿ-ի և «Ի-ՄԱՐԿ» ընկերության համատեղ ուժերով։
 Ապրանքախումբը՝ Բնական մորթուց վերնահագուստ, հագուստի պարագաներ (մուշտակներ, օձիքներ, գլխարկներ և այլն)՝ ԱՏԳ ԱԱ 4303 ծածկագրերով։
 Ինչո՞ւ է սա կարևոր.
Փորձնական փուլի ավարտից հետո այս ապրանքախմբերի համար դրոշմավորումը կարող է դառնալ պարտադիր։ Պիլոտային ծրագիրը լավ հնարավորություն է ոլորտի ներկայացուցիչների համար նախապես ծանոթանալու համակարգին, տեխնիկական պահանջներին և անցումը կատարելու առանց խնդիրների։ Հետևե՛ք օրենսդրական նորություններին «Սեյֆ Ինվեսթ»-ի հետ։ Կապ մեզ հետ՝
 098 22 11 62 | 010 52 38 49 ք․ Երևան, Թումանյան 1 | ք․ Երևան, Հ․ Հակոբյան 2 https://safeinvest.am
 Telegram: t.me/safeinvestacc
«Սեյֆ Ինվեսթ» ՍՊԸ՝ մենք ավելացնում ենք ձեր բիզնեսի արժեքը: 098 22 11 62 | 010 52 38 49 ք․ Երևան, Թումանյան 1 ք․ Երևան, Հ․ Հակոբյան 2 https://safeinvest.am Telegram: t.me/safeinvestacc
